Domain fototechnik24.de kaufen?
Wir ziehen mit dem Projekt
fototechnik24.de um.
Sind Sie am Kauf der Domain
fototechnik24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fototechnik24.de kaufen?
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
Canon RF 600mm F4 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusProdukttypTeleobjektivTechnikObjektivanschlussCanon RFgeeignet für Sensor-FormatVollformatBauweiseFestbrennweiteBildstabilisatorjaBildstabilisator TypHybrid (IS)AF-MotorDual Nano USMOptischer Aufbau (Glieder/Linsen)13/17Anzahl Blendenlamellen9Objektiv-SchalterBildstabilisator-Schalter, AF/MF-UmschalterOutdoor-FunktionspritzwassergeschütztBajonett MaterialMetallKamerasystemfür spiegellose KamerasOptisches SystemLichtstärke4Brennweite600 mmFokussierungenAutofokus, Manueller FokusneinLinsen-TypFluorit-LinsenKleinste Blende32Größte Blende4VergütungenAir Sphere Coating (ASC), Super SpectraMaßeFiltergewinde52 mmLänge472 mmObjektivdurchmesser168 mmGewicht3.090 gWeitere EigenschaftenSerieCanon LFarbeweiß Komponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:4,2 mMaximale Blendenzahl:4Betrachtungswinkel (horizontal):3.3°Blendenbereich (F-F):4 - 32Betrachtungswinkel (vertikal):2.2°Feste Brennweite:600 mmAnzahl Blendenlamel23827,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
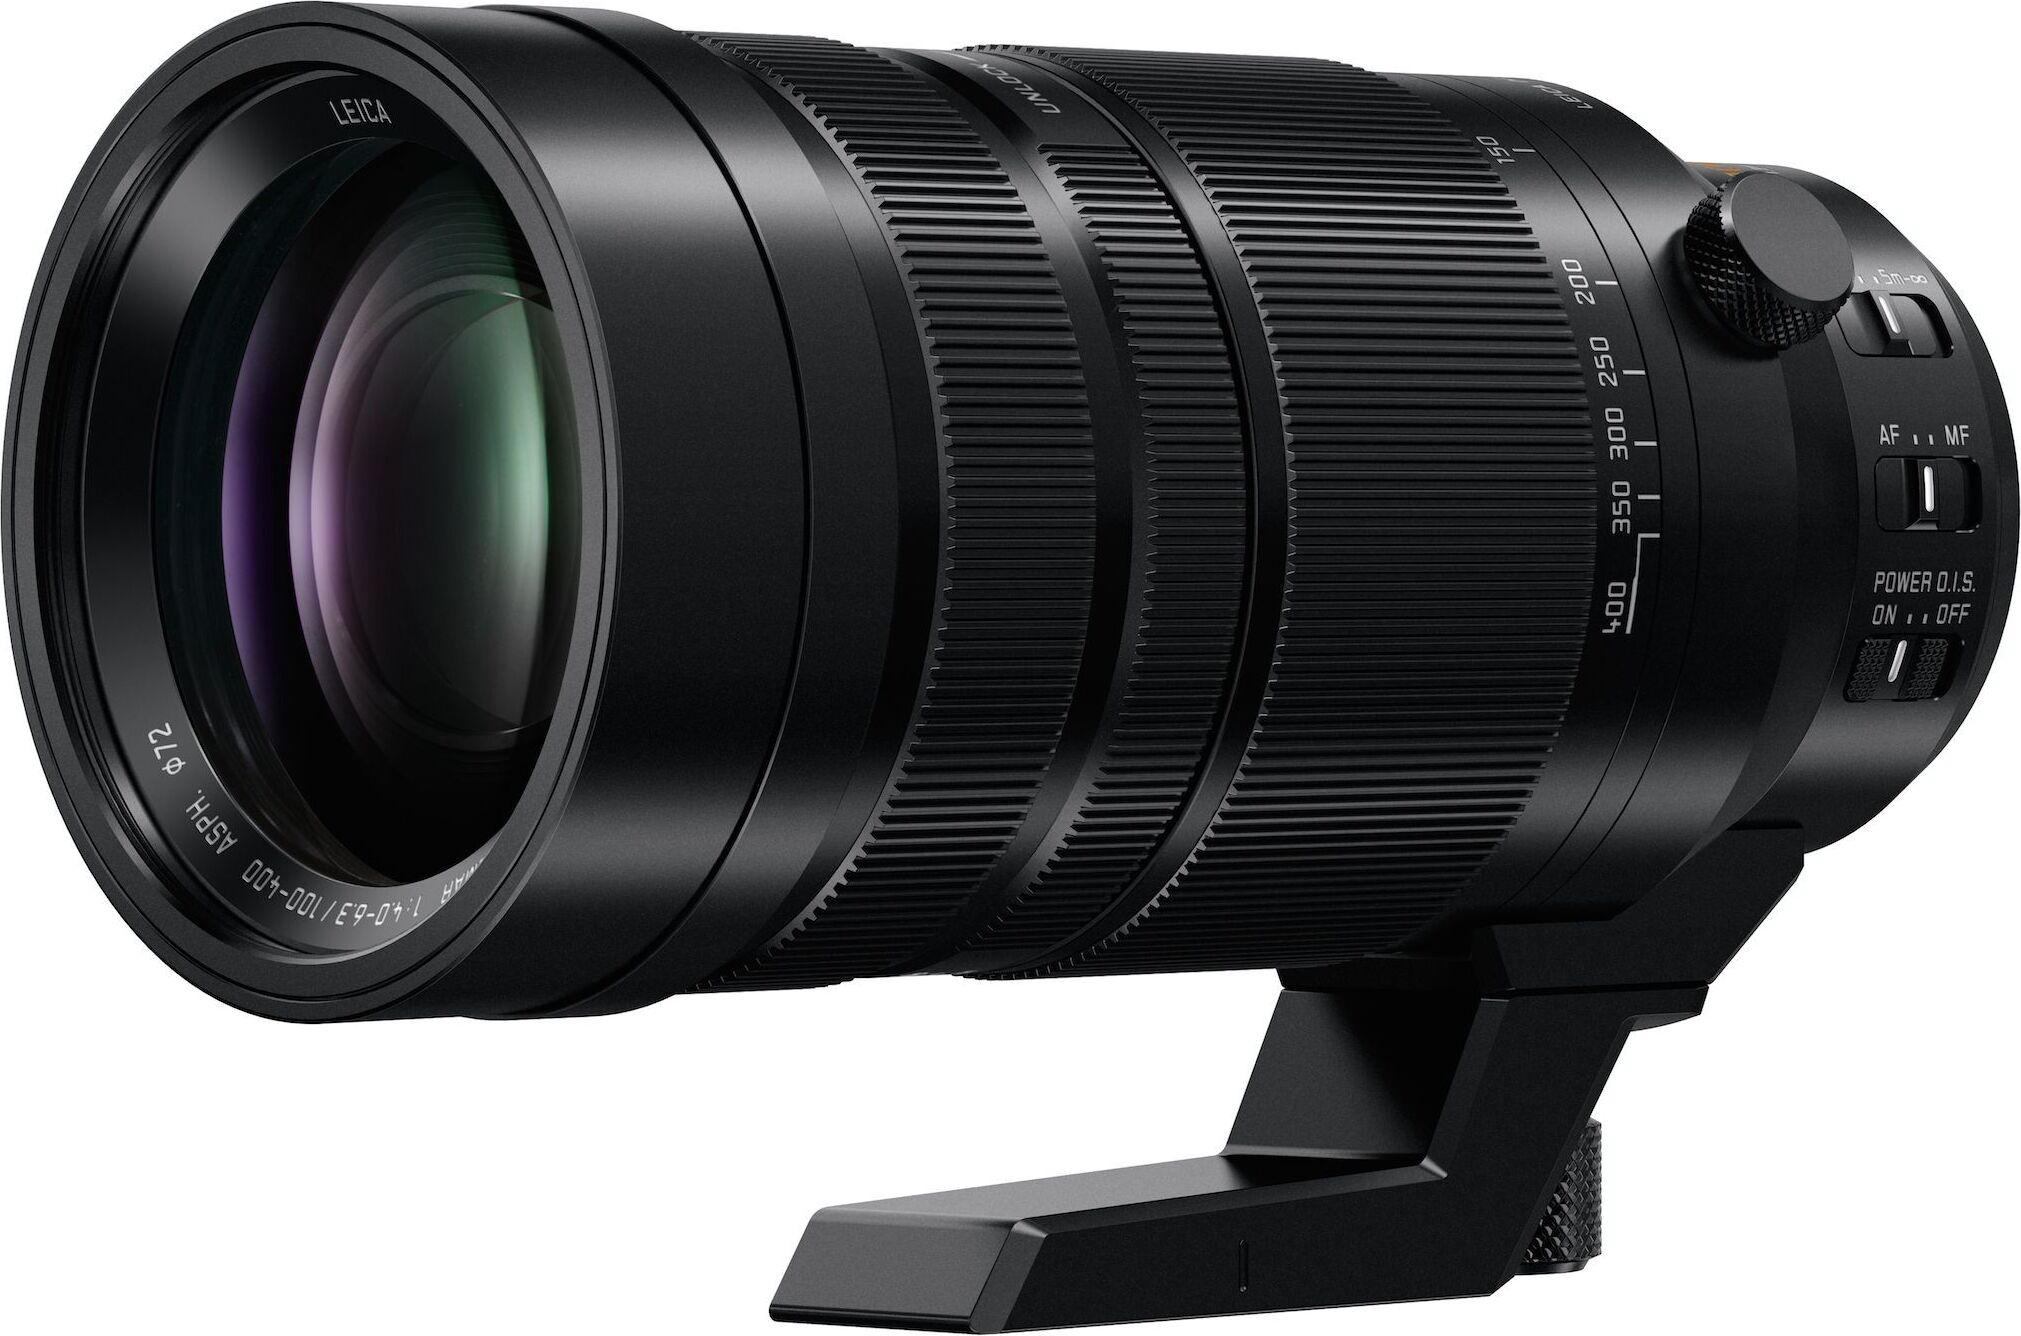
Panasonic LUMIX H-RS100400, Telezoom-Objektiv, 20/13, 100 - 400 mm, Bildstabilisator, Leica DG, Autofokus200-800 mm Telezoom (Entsprechung bei 35-mm-Kamera) LEICA DG VARIO-ELMAR 100-400 mm/F4,0-6,3 ASPH./POWER O.I.S. bietet 100-400 mm (Entsprechung bei 35-mm-Kamera: 200-800 mm) bei gleichzeitig grösster Mobilität aufgrund der kompakten Grösse von insgesamt ca. 171,5 mm und des geringen Gewichts von ca. 985 g. Dank der Brennweite von 800 mm (Entsprechung bei 35-mm-Kamera) können Sie weit entfernte Motive so nah heran holen, als wären sie direkt vor Ihren Augen. Die 0,5-fach-Funktion (Entsprechung bei 35-mm-Kamera) ermöglicht ausserdem eindrucksvolle Makroaufnahmen. Herausragende Bildqualität aufgrund der hohen LEICA-Qualitätsstandards Das Objektivsystem entspricht den strengen LEICA-Qualitätsstandards und besteht aus 20 Elementen in 13 Gruppen einschliesslich 2 ED-Linsen, 1 UED-Linse und 1 asphärische ED-Linse. Mit der UED- und der asphärischen ED-Linse erzielen Sie eine hohe Auflösung und kontrastreiche Aufnahmen über die gesamte Bildbreite. Die ED- und UED-Linsen unterdrücken die chromat2692,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
-
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **

Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Top-Angebote
Produkte zum Begriff Abschreibungen Einnahmen:
-
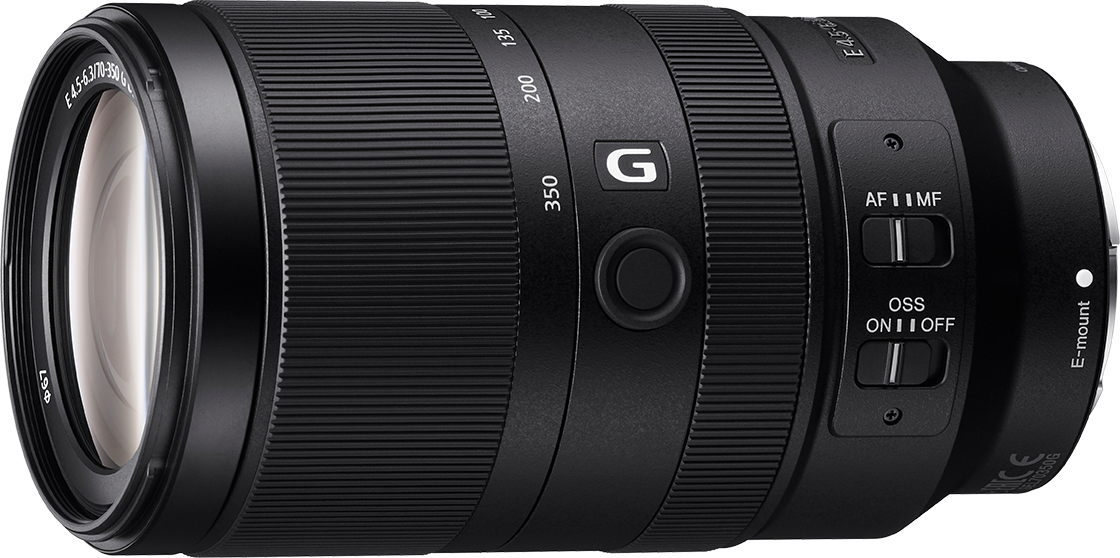
Sony SEL70350G, Telezoom-Objektiv, 19/13, 70 - 350 mm, Bildstabilisator, Sony E, AutofokusErweiterter Zoombereich von 70 mm bis 350 mm Der Zoombereich von 70-350 mm dieses Objektivs (entspricht 105-525 mm bei 35-mm-Vollformat) ermöglicht das Fotografieren einer Vielzahl von Motiven - von Landschaften bis hin zu Natur und mehr. Hervorragende Bildqualität bei jeder Brennweite Ein asphärisches Element und drei ED-Glaselemente (Extra-low Dispersion) in einem optischen Präzisionsdesign verringern Abweichungen über den gesamten Zoombereich des Objektivs, einschließlich chromatischer Aberration, die bei Super-Tele-Brennweiten auftreten kann. Bei allen Brennweiten wird über den gesamten Bildbereich eine herausragende Schärfe und Darstellung erzielt. Wunderschönes G-Objektiv-Bokeh Eine zirkulare Blende verbessert die Bokeh-Qualität, sodass die geringe Tiefenschärfe eines Super-Telezoom-Objektivs genutzt werden kann, um beeindruckende Bilder mit nahtlosem, wunderschönem G-Objektiv-Bokeh zu erzeugen. Kompakter, mobiler 5-facher Super-Telezoom Obwohl es einen großen 5-fachen Zoombereic979,15 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
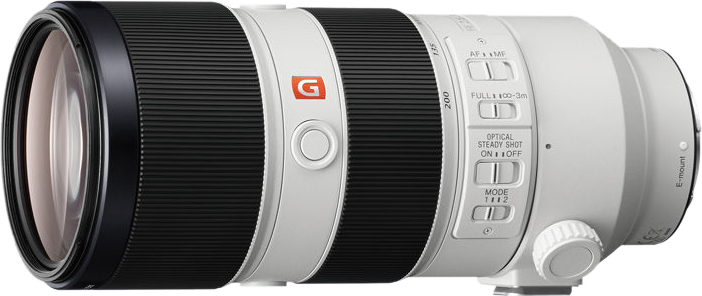
Sony SEL70200GM, Telezoom-Objektiv, 23/18, 70 - 200 mm, Bildstabilisator, E-Halterung, AutofokusKomponente für:SLRObjektivaufbau (Elemente/Gruppen):23/18Objektivtyp:Telezoom-ObjektivMinimale Blendenzahl:22Naheinstellgrenze:0,96 mMaximale Blendenzahl:2,8Objektivanschluss:E-HalterungBlendenbereich (F-F):2,8 - 22Fokuseinstellung:Auto/ManuellBrennweitenbereich:70 - 200 mmAnzahl Blendenlamellen:11Brennweite (äquivalent 35 mm Kleinbild):105 - 300 mmAnzahl der aspärischen Linsen:3Bildsensor Format:APS-C, VollformatBildstabilisator:JaKameramarkenkompatibilität:SonyAutofokus:JaManueller Fokus:JaMaximaler Zoomfaktor:0,25xStreulichtblende:JaProduktfarbe:Schwarz, WeißWarentarifnummer (HS):90021100Durchmesser:8,8 cmFiltergröße:77 mmLänge (mm):200 mmGewicht:1,48 kg Autofokus:jaTyp Festbrennweite:ZoomobjektivProdukttyp:Tele-ZoomobjektivNiedrigste Brennweite in mm (35 mm KB-Kamera):70Höchste Brennweite in mm (35 mm KB-Kamera):200Bildstabilisator:jaKameraanschluss:Sony E-MountMaximale Blende Tele:2.8Maximale Blende Weitwinkel:2.8Filterdurchmesser in mm:77Ultraschallmotor:jaOutdoor-Gehäuseeigensch2208,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Canon RF 600mm F4 L IS USM Objektiv, Super-Teleobjektiv, 17/13, Bildstabilisator, AutofokusProdukttypTeleobjektivTechnikObjektivanschlussCanon RFgeeignet für Sensor-FormatVollformatBauweiseFestbrennweiteBildstabilisatorjaBildstabilisator TypHybrid (IS)AF-MotorDual Nano USMOptischer Aufbau (Glieder/Linsen)13/17Anzahl Blendenlamellen9Objektiv-SchalterBildstabilisator-Schalter, AF/MF-UmschalterOutdoor-FunktionspritzwassergeschütztBajonett MaterialMetallKamerasystemfür spiegellose KamerasOptisches SystemLichtstärke4Brennweite600 mmFokussierungenAutofokus, Manueller FokusneinLinsen-TypFluorit-LinsenKleinste Blende32Größte Blende4VergütungenAir Sphere Coating (ASC), Super SpectraMaßeFiltergewinde52 mmLänge472 mmObjektivdurchmesser168 mmGewicht3.090 gWeitere EigenschaftenSerieCanon LFarbeweiß Komponente für:SLRObjektivaufbau (Elemente/Gruppen):17/13Objektivtyp:Super-TeleobjektivMinimale Blendenzahl:32Naheinstellgrenze:4,2 mMaximale Blendenzahl:4Betrachtungswinkel (horizontal):3.3°Blendenbereich (F-F):4 - 32Betrachtungswinkel (vertikal):2.2°Feste Brennweite:600 mmAnzahl Blendenlamel23827,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen Einnahmen oder Ausgaben?
Sind Abschreibungen Einnahmen oder Ausgaben? Abschreibungen sind weder Einnahmen noch Ausgaben, sondern stellen die Verringerung des Buchwerts von Vermögenswerten über deren Nutzungsdauer dar. Sie werden verwendet, um den Werteverzehr von Vermögenswerten im Laufe der Zeit zu erfassen. Abschreibungen sind somit eine nicht zahlungswirksame Kostenposition in der Gewinn- und Verlustrechnung eines Unternehmens. Sie beeinflussen den Gewinn, haben jedoch keinen direkten Einfluss auf die Liquidität des Unternehmens. **
-
Wie können Blende, Verschlusszeit und ISO-Empfindlichkeit zusammen manipuliert werden, um die Belichtung eines Fotos zu beeinflussen?
Die Blende steuert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt, wie lange das Licht auf den Sensor trifft, und die ISO-Empfindlichkeit beeinflusst, wie empfindlich der Sensor auf das Licht reagiert. Durch die Anpassung dieser drei Einstellungen kann die Belichtung eines Fotos kontrolliert werden, um das gewünschte Ergebnis zu erzielen. Eine größere Blendenöffnung, eine längere Verschlusszeit und eine höhere ISO-Empfindlichkeit erhöhen die Belichtung, während eine kleinere Blendenöffnung, eine kürzere Verschlusszeit und eine niedrigere ISO-Empfindlichkeit die Belichtung verringern. **
-
Wie beeinflussen Blende, Verschlusszeit und ISO-Wert das Belichtungsdreieck bei der Fotografie?
Blende, Verschlusszeit und ISO-Wert sind die drei Variablen des Belichtungsdreiecks. Die Blende reguliert die Menge des einfallenden Lichts, die Verschlusszeit bestimmt die Dauer der Belichtung und der ISO-Wert beeinflusst die Lichtempfindlichkeit des Sensors. Eine Änderung einer dieser Einstellungen wirkt sich auf die anderen beiden aus, um die richtige Belichtung zu erreichen. **
Ähnliche Suchbegriffe für Abschreibungen Einnahmen
-
Panasonic LUMIX H-RS100400, Telezoom-Objektiv, 20/13, 100 - 400 mm, Bildstabilisator, Leica DG, Autofokus200-800 mm Telezoom (Entsprechung bei 35-mm-Kamera) LEICA DG VARIO-ELMAR 100-400 mm/F4,0-6,3 ASPH./POWER O.I.S. bietet 100-400 mm (Entsprechung bei 35-mm-Kamera: 200-800 mm) bei gleichzeitig grösster Mobilität aufgrund der kompakten Grösse von insgesamt ca. 171,5 mm und des geringen Gewichts von ca. 985 g. Dank der Brennweite von 800 mm (Entsprechung bei 35-mm-Kamera) können Sie weit entfernte Motive so nah heran holen, als wären sie direkt vor Ihren Augen. Die 0,5-fach-Funktion (Entsprechung bei 35-mm-Kamera) ermöglicht ausserdem eindrucksvolle Makroaufnahmen. Herausragende Bildqualität aufgrund der hohen LEICA-Qualitätsstandards Das Objektivsystem entspricht den strengen LEICA-Qualitätsstandards und besteht aus 20 Elementen in 13 Gruppen einschliesslich 2 ED-Linsen, 1 UED-Linse und 1 asphärische ED-Linse. Mit der UED- und der asphärischen ED-Linse erzielen Sie eine hohe Auflösung und kontrastreiche Aufnahmen über die gesamte Bildbreite. Die ED- und UED-Linsen unterdrücken die chromat2692,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Einnahmen-Überschussrechnung, Ratgeber von Rüdiger HappeDie Einnahmen-Überschussrechnung ist ein umfassender Ratgeber, der speziell für kleinere Unternehmen und Freiberufler konzipiert wurde. Er bietet eine klare und strukturierte Anleitung zur Gewinnermittlung nach der EÜR-Methode. Trotz der Bezeichnung "vereinfacht" ist die Thematik komplex, und viele Berater stehen vor Herausforderungen, insbesondere bei der Ermittlung des Gewinns und dem Umgang mit den entsprechenden Formularen. Dieser Ratgeber bündelt relevante Informationen und bietet Lösungen für häufige Problemstellungen. Mit zahlreichen Beispielen, Ausfülltipps und einem ausführlichen ABC wird das Verständnis der EÜR erleichtert. Zudem stehen Online-Zusatzinhalte wie Berechnungsprogramme, Muster und Checklisten zur Verfügung, die den Leser bei der praktischen Anwendung unterstützen. Die klare Gliederung und die praxisnahen Inhalte machen diesen Ratgeber zu einem wertvollen Begleiter für alle, die sich mit der Einnahmen-Überschussrechnung auseinandersetzen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.